


SEMARANG (Jatengdaily.com) – Penguatan regulasi mengenai pengelolaan data klien oleh akuntan publik sangat diperlukan untuk mewujudkan perlindungan hukum yang berkeadilan.
Kepastian hukum tersebut tidak hanya dibutuhkan untuk menjamin kerahasiaan data klien, tetapi juga memastikan akuntan publik memperoleh akses data yang memadai guna mendukung pelaksanaan audit sesuai Standar Profesional Akuntan Publik (SPAP).
Data klien merupakan unsur krusial dalam proses audit. Data tersebut menjadi dasar bagi akuntan publik untuk mengumpulkan bukti audit yang cukup dan tepat sebelum memberikan opini atas laporan keuangan yang diperiksa.
Namun, dalam pelaksanaannya, akuntan publik sering menghadapi kendala ketika pemilik data tidak memberikan informasi yang diperlukan sesuai standar audit.
Persoalan tersebut menjadi fokus penelitian Bernard Edhi Hartono, S.E., M.M., seorang konsultan pajak dan akuntan publik, dalam disertasinya yang berjudul “Penguatan Regulasi Pengelolaan Data Klien oleh Akuntan Publik sebagai Upaya Perlindungan Hukum yang Berkeadilan.”
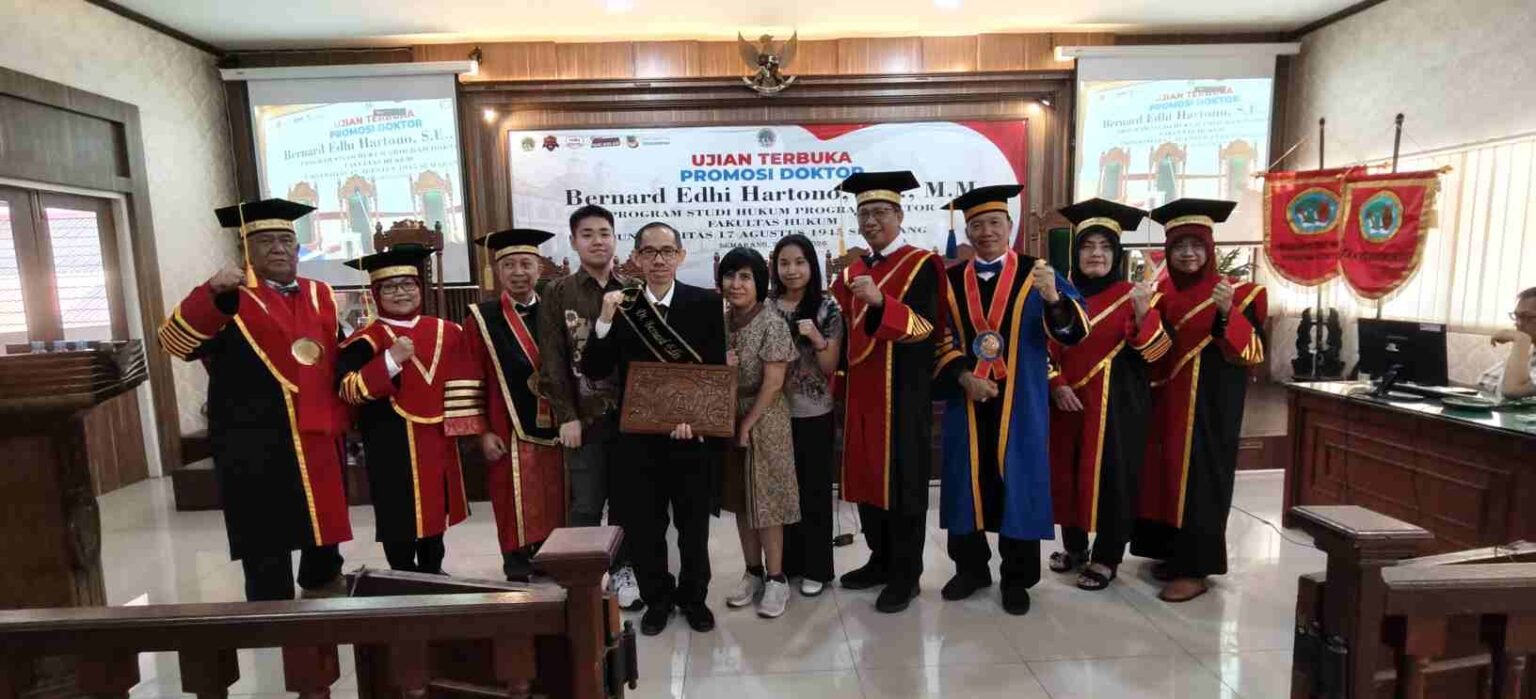
Penelitian ini dipaparkan dalam Ujian Terbuka Promosi Doktor yang diselenggarakan oleh Program Studi Hukum Program Doktor (PSHPD), Fakultas Hukum Universitas 17 Agustus 1945 (UNTAG) Semarang, yang telah terakreditasi Unggul.
Hasil penelitian menunjukkan bahwa pengaturan mengenai pemerolehan data klien oleh akuntan publik sebenarnya telah memiliki landasan dalam Undang-Undang Nomor 5 Tahun 2011 tentang Akuntan Publik.
Namun, temuan disertasi tersebut mengungkapkan bahwa aturan yang ada saat ini belum cukup kuat menjamin kewajiban pemilik data untuk menyediakan informasi yang dibutuhkan akuntan publik.
Di sisi lain, akuntan publik wajib mematuhi SPAP dan menyusun dokumentasi audit yang didukung bukti yang cukup dan tepat. Ketika data tidak diberikan oleh pemiliknya, auditor menghadapi kesulitan dalam memenuhi standar profesional tersebut.
Kondisi ini berpotensi menimbulkan ketidakadilan hukum. Akuntan publik terancam menghadapi pemeriksaan hingga sanksi dari regulator akibat dianggap tidak mampu memperoleh bukti audit yang memadai, padahal kendala utama berasal dari ketidaktersediaan data dari pihak klien.
Oleh karena itu, Bernard merekomendasikan penguatan regulasi yang secara tegas memperjelas hak akuntan publik untuk memperoleh data klien sesuai SPAP. Langkah ini diharapkan mampu menciptakan keseimbangan antara kewajiban mematuhi standar profesional dan jaminan hukum atas akses data.
Formulasi regulasi ini dinilai penting untuk mewujudkan perlindungan hukum yang berkeadilan sekaligus memberikan kepastian bagi akuntan publik dalam menjalankan tugasnya. Pengaturan tersebut tetap memperhatikan kewajiban menjaga kerahasiaan data serta ketentuan peraturan perundang-undangan yang berlaku.
Doktor ke-170 dengan Predikat Cumlaude
Dalam ujian terbuka tersebut, Bernard Edhi Hartono resmi dinyatakan lulus sebagai doktor ke-170 pada PSHPD Fakultas Hukum UNTAG Semarang. Ia meraih predikat cumlaude dengan Indeks Prestasi Kumulatif (IPK) 3,92 setelah menempuh masa studi selama 2 tahun, 10 bulan, dan 14 hari.
Penetapan kelulusan disampaikan oleh Pimpinan Sidang, Dr. Edi Pranoto, S.H., M.Hum., yang juga Dekan Fakultas Hukum UNTAG Semarang, seusai bermusyawarah dengan dewan penguji.
Dewan penguji terdiri atas Prof. Dr. Sigit Irianto, S.H., M.Hum. selaku sekretaris sidang sekaligus Ketua PSHPD; Prof. Dr. Edy Lisdiyono, S.H., M.Hum. selaku promotor; serta Dr. Siti Mariyam, S.H., M.H. sebagai ko-promotor.
Adapun tim penguji internal meliputi Dr. Tri Lestari Hadiati, M.Si. dan Dr. Krismiyarsi, S.H., M.Hum. Sementara itu, posisi penguji eksternal dipercayakan kepada Prof. Dr. Budi Ispriyarso, S.H., M.Hum.
Capaian akademik Bernard Edhi Hartono ini kian memperkaya kontribusi ilmiah PSHPD Fakultas Hukum UNTAG Semarang dalam pengembangan ilmu hukum, khususnya terkait penguatan regulasi profesi akuntan publik dan penegakan keadilan hukum dalam praktik audit di Indonesia. St