
SEMARANG (Jatengdaily.com) – Formulasi keyakinan memadai dalam regulasi Akuntan Publik dinilai memiliki urgensi penting untuk memperkuat kedudukan hukum opini audit laporan keuangan.
Konsep ini menegaskan bahwa audit memberikan tingkat keyakinan yang tinggi, tetapi tidak mutlak, bahwa laporan keuangan bebas dari salah saji material.
Dalam praktiknya, prinsip keyakinan memadai berperan menjembatani ekspektasi publik terhadap hasil audit dengan tanggung jawab profesional auditor. Penerapan prinsip tersebut diharapkan mampu meningkatkan kepercayaan pengguna terhadap laporan keuangan yang telah diaudit sekaligus memperkuat kepastian hukum atas opini Akuntan Publik.
Hasil audit Akuntan Publik memiliki arti penting bagi kepentingan publik sebagai landasan transparansi, akuntabilitas, dan kepercayaan terhadap entitas yang diaudit.
Persoalan tersebut menjadi fokus penelitian disertasi FS Bahari, SH, MH, berjudul “Formulasi Keyakinan Memadai Terhadap Pengguna dalam Regulasi Akuntan Publik untuk Mewujudkan Penguatan Hukum Opini Audit Laporan Keuangan”.
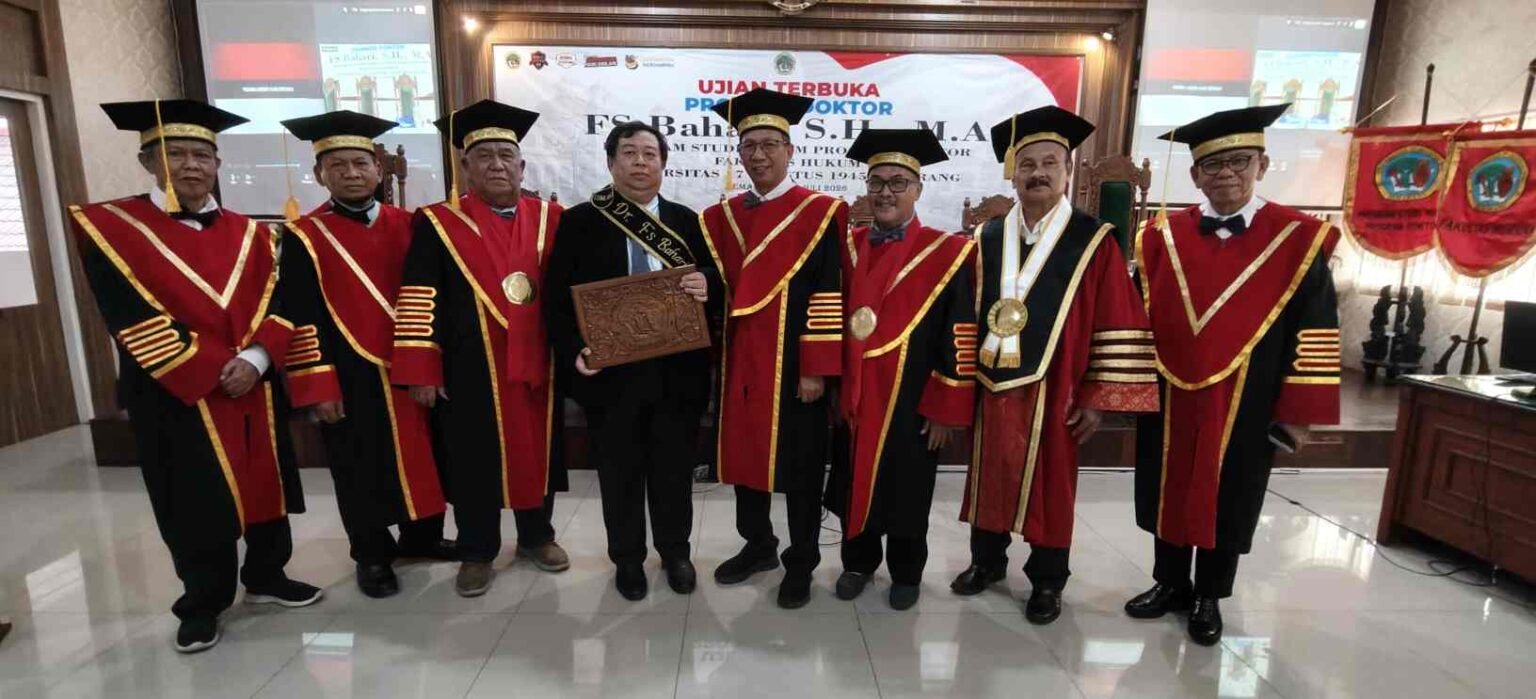
Penelitian itu dipaparkan dalam ujian terbuka promosi doktor yang diselenggarakan Program Studi Hukum Program Doktor (PSHPD) Fakultas Hukum Universitas 17 Agustus 1945 (UNTAG) Semarang, yang telah terakreditasi Unggul.
Dalam ujian terbuka tersebut, FS Bahari dinyatakan lulus sebagai doktor ke-171 pada PSHPD Fakultas Hukum UNTAG Semarang. Ia meraih predikat Cumlaude dengan indeks prestasi kumulatif (IPK) 3,96 setelah menempuh studi selama 2 tahun, 10 bulan, dan 14 hari.
Pernyataan kelulusan disampaikan oleh pimpinan sidang, Dr. Edi Pranoto, SH, MHum, yang juga menjabat sebagai Dekan Fakultas Hukum UNTAG Semarang, setelah bermusyawarah dengan seluruh anggota dewan penguji.
Dewan penguji terdiri atas Prof. Dr. Sigit Irianto, SH, MHum, selaku sekretaris sidang sekaligus Ketua PSHPD dan promotor; Dr. Purwanto, SH, MSi, sebagai ko-promotor; serta Prof. Dr. Drs. Suparjo, MP, Dr. Mochamad Riyanto, SH, MSi, dan Dr. Agus Widodo, SH, MHum, sebagai penguji internal. Adapun penguji eksternal adalah Prof. Dr. M. Khoidin, SH, MHum, CN.
Keyakinan Memadai Belum Sepenuhnya Memperkuat Opini Audit
Dalam hasil penelitiannya, FS Bahari mengkaji pengaturan keyakinan memadai dalam regulasi Akuntan Publik untuk memperkuat kedudukan hukum opini audit laporan keuangan. Menurut hasil penelitiannya, prinsip tersebut belum sepenuhnya mampu mewujudkan penguatan hukum opini audit karena dipengaruhi sejumlah faktor internal dan eksternal.
Dari sisi internal, keterbatasan inheren audit menjadi salah satu persoalan utama. Auditor tidak memeriksa seluruh transaksi dalam laporan keuangan, tetapi menggunakan metode sampling berdasarkan prosedur dan pertimbangan profesional. Kondisi ini menimbulkan risiko deteksi apabila sampel yang dipilih tidak mewakili populasi atau kesalahan material tidak teridentifikasi melalui prosedur audit.
Selain itu, menurut kajiannya, regulasi Akuntan Publik belum memberikan acuan yang memadai mengenai pengertian dan batasan prinsip keyakinan memadai secara khusus.
Sementara itu, faktor eksternal antara lain berupa praktik kecurangan yang dilakukan secara sistematis dan melibatkan manajemen puncak. Praktik semacam ini berpotensi tidak terdeteksi melalui prosedur audit standar dalam audit umum. Tingkat pemahaman masyarakat mengenai ruang lingkup, tujuan, dan keterbatasan audit laporan keuangan juga turut memengaruhi ekspektasi pengguna terhadap hasil audit.
Perkuat Standar Profesional dan Pengendalian Mutu
Berdasarkan hasil penelitiannya, FS Bahari menekankan pentingnya formulasi keyakinan memadai yang berorientasi pada kepentingan pengguna laporan keuangan dengan mengacu pada Standar Profesional Akuntan Publik (SPAP) dan didukung penerapan sistem pengendalian mutu audit.
Formulasi yang jelas dan konsisten diharapkan dapat memberikan landasan yang lebih kuat bagi pelaksanaan audit serta memperjelas hubungan antara tanggung jawab profesional auditor, tingkat keyakinan yang diberikan, dan kedudukan hukum opini audit.
Dengan demikian, penguatan regulasi keyakinan memadai tidak hanya berkaitan dengan kepatuhan auditor terhadap standar profesi, tetapi juga dengan perlindungan kepentingan publik, peningkatan kualitas audit, dan penguatan kepercayaan pengguna terhadap laporan keuangan yang diaudit.
Penelitian ini diharapkan memberikan kontribusi bagi pengembangan hukum Akuntan Publik di Indonesia, khususnya dalam membangun formulasi keyakinan memadai yang lebih jelas, terukur, dan memiliki kepastian hukum bagi pengguna laporan keuangan maupun profesi auditor. St
