
SEMARANG (Jatengdaily.com)– Penerapan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) di Indonesia bukan berarti seluruh aktivitas transfer antar-rekening maupun pengisian saldo dompet digital akan dikenai pajak. Kebijakan tersebut justru ditujukan untuk memperkuat pemungutan Pajak Pertambahan Nilai (PPN) atas transaksi barang dan jasa digital dari luar negeri yang belum dipungut melalui mekanisme sebelumnya.
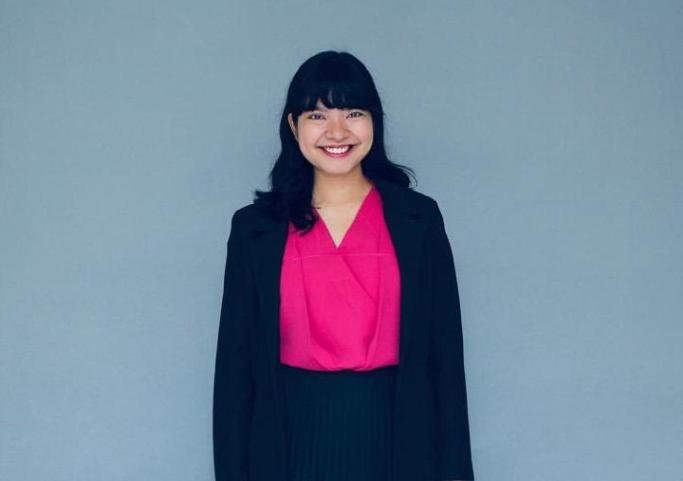
Dosen dan Praktisi Perpajakan Sekolah Vokasi Universitas Diponegoro, Made Laksmi Sena Hartini, mengatakan bahwa masyarakat perlu memahami perbedaan antara data pembayaran dan objek pajak agar tidak terjadi kesalahpahaman mengenai penerapan sistem baru tersebut.
Menurut Made, penggunaan data transfer dana dan remitansi dalam SPP-TDLN bukan berarti setiap transaksi pengiriman uang otomatis menjadi objek pajak. Data tersebut digunakan untuk membantu pemerintah memetakan dan menganalisis transaksi digital luar negeri yang berpotensi menjadi objek PPN.
“Perlu dibedakan antara data pembayaran dan objek pajak. Tidak semua transfer dana merupakan transaksi yang dikenai PPN,” jelasnya.
Ia menerangkan, Indonesia sebenarnya telah lebih dahulu menerapkan pemungutan PPN atas pemanfaatan barang dan jasa digital dari luar negeri melalui skema Perdagangan Melalui Sistem Elektronik (PMSE). Sebelumnya, mekanisme tersebut diatur dalam PMK Nomor 60/PMK.03/2022, yang kemudian diintegrasikan ke dalam PMK Nomor 81 Tahun 2024 sejak 1 Januari 2025.
Selanjutnya, pemerintah membentuk SPP-TDLN melalui Peraturan Presiden Nomor 68 Tahun 2025, dengan tata cara pemungutan yang diatur dalam PMK Nomor 49 Tahun 2026. Sistem tersebut mulai diterapkan pada 25 September 2026.
Menurut Made, SPP-TDLN bukan merupakan jenis pajak baru ataupun penambahan tarif pajak. Sistem ini merupakan mekanisme tambahan untuk memungut PPN atas transaksi barang dan jasa digital dari luar negeri yang memenuhi ketentuan, tetapi belum dipungut melalui PMSE.
Ia menjelaskan, terdapat perbedaan mekanisme antara PMSE dan SPP-TDLN. Dalam skema PMSE, PPN dipungut langsung oleh pelaku usaha atau platform digital yang telah ditunjuk pemerintah. Sementara itu, dalam SPP-TDLN, pemungutan melibatkan bank atau lembaga selain bank yang ditunjuk sebagai Pihak Lain setelah transaksi dikonfirmasi melalui sistem.
“Transaksi yang PPN-nya sudah dipungut melalui PMSE tidak akan dipungut kembali melalui SPP-TDLN. Dengan demikian, sistem baru ini berfungsi melengkapi mekanisme yang sudah ada, bukan menggandakan pemungutan pajak,” ungkapnya.
Lebih lanjut, Made mengatakan bahwa ketentuan Pasal 8 PMK Nomor 49 Tahun 2026 mengatur penggunaan data transfer dana dan remitansi untuk kepentingan pemetaan serta analisis transaksi digital luar negeri. Namun, ketentuan tersebut tidak menjadikan seluruh transfer dana sebagai objek PPN.
Ia menegaskan, transfer uang dari luar negeri dan remitansi pekerja migran bukan merupakan objek PPN. Demikian pula aktivitas pengiriman uang antaranggota keluarga, teman, maupun pemindahan dana untuk keperluan pribadi tidak serta-merta dikenai pajak.
Adapun transaksi yang menjadi perhatian dalam kebijakan tersebut adalah pembelian produk dan pemanfaatan jasa digital dari luar negeri. Contohnya, langganan aplikasi hiburan seperti layanan film dan musik, pembelian item dalam gim, penggunaan layanan penyimpanan data berbasis cloud, hingga pembelian perangkat lunak dari perusahaan asing.
Menurut Made, kebijakan ini dilatarbelakangi masih adanya penyedia layanan digital luar negeri yang menjual produk kepada konsumen Indonesia, tetapi belum terdaftar secara resmi sebagai pemungut PPN PMSE.
Oleh karena itu, pemerintah memperkuat pengawasan dengan melibatkan ekosistem perbankan dan penyedia jasa pembayaran dalam negeri. Meski demikian, bank maupun penyedia pembayaran tidak secara otomatis memungut pajak atas setiap transaksi nasabah ke luar negeri.
“Bank atau penyedia pembayaran hanya akan melakukan pemungutan PPN apabila sistem SPP-TDLN memberikan konfirmasi bahwa pembayaran tersebut merupakan transaksi pembelian barang atau jasa digital yang menjadi objek pajak,” jelas Made.
Belajar dari Negara Lain
Made juga menjelaskan bahwa pengaturan pajak atas transaksi digital lintas negara bukan hanya dilakukan Indonesia. Sejumlah negara telah menerapkan mekanisme serupa untuk menyesuaikan sistem pajak konsumsi dengan perkembangan perdagangan digital.
Ia mencontohkan Singapura yang mewajibkan penyedia luar negeri tertentu mendaftar dan memungut Goods and Services Tax (GST) atas layanan jarak jauh serta barang bernilai rendah apabila memenuhi ambang batas omzet dan penjualan tertentu.
Sementara itu, Australia menerapkan kewajiban pendaftaran dan pemungutan GST bagi penyedia luar negeri yang memenuhi ambang omzet sebesar 75.000 dolar Australia.
Adapun Uni Eropa menerapkan sistem Central Electronic System of Payment Information (CESOP), yaitu mekanisme pelaporan data penerima pembayaran lintas negara yang menerima lebih dari 25 pembayaran per kuartal. Sistem tersebut digunakan untuk membantu mendeteksi potensi kecurangan PPN dan berfokus pada pelaporan serta analisis data, bukan pemungutan PPN secara langsung.
Menurut Made, berbagai contoh tersebut menunjukkan bahwa pemerintah di sejumlah negara mulai menyesuaikan kebijakan perpajakan dengan perkembangan transaksi digital lintas negara.
Mendorong Kesetaraan Perpajakan
Lebih jauh, Made mengatakan bahwa perkembangan perdagangan digital memungkinkan masyarakat Indonesia membeli barang dan jasa dari perusahaan luar negeri tanpa kehadiran fisik penyedia layanan di dalam negeri.
Kondisi tersebut berpotensi menimbulkan kesenjangan pemungutan pajak apabila transaksi digital dari luar negeri tidak terjangkau oleh mekanisme perpajakan yang berlaku.
Karena itu, SPP-TDLN diarahkan untuk memperluas jangkauan pemungutan PPN, meningkatkan kepatuhan dan penerimaan negara, sekaligus menciptakan kesetaraan perlakuan perpajakan antara pelaku usaha dalam negeri dan luar negeri.
Bagi konsumen, mekanisme ini juga diharapkan mempermudah pemenuhan kewajiban PPN karena pemungutan dilakukan melalui pihak pembayaran yang telah ditunjuk pemerintah, sehingga konsumen tidak perlu melakukan penyetoran secara mandiri.
Meski demikian, Made mengingatkan bahwa penerapan kebijakan tersebut harus tetap memperhatikan kepastian hukum dan pelindungan data masyarakat.
Menurutnya, pemerintah perlu memastikan bahwa transaksi yang dikenai PPN benar-benar memenuhi kriteria sebagai objek pajak. Selain itu, diperlukan mekanisme pengembalian apabila terjadi kesalahan pemungutan serta transparansi mengenai penggunaan data transaksi masyarakat.
“Efektivitas kebijakan harus berjalan seiring dengan kepastian hukum dan pelindungan data. Masyarakat perlu mendapatkan kejelasan mengenai transaksi yang menjadi objek pajak maupun bagaimana data pembayaran mereka digunakan,” ungkapnya.
Ia menambahkan, keberadaan SPP-TDLN perlu dipahami sebagai upaya pemerintah menyesuaikan sistem perpajakan dengan perkembangan ekonomi digital, bukan sebagai kebijakan untuk mengenakan pajak atas seluruh aktivitas keuangan masyarakat.
Pada akhirnya, menurut Made, tujuan utama kebijakan tersebut adalah memastikan konsumsi digital lintas negara diperlakukan secara adil, pemungutan PPN berlangsung lebih tertib, serta hak-hak masyarakat tetap terlindungi. she
